

Penulis : Selviyana
Email : yana76010@gmail.com
Prodi : Perbankan Syariah
Fakultas : Ekonomi dan Bisnis Islam
Universitas Islam Negeri Raden Intan Lampung
ABSTRAK
Penelitian ini bertujuan untuk mengetahui faktor yang mempengaruhi bagi hasil, mekanisme perhitungan bagi hasil bank syariah, jenis suku bunga perbankan konvensional, dan perhitungan bunga anuitas (kredit konvensional). Penelitian ini merupakan penelitian kualitatif. Menurut Sugiono, penelitian kualitatif merupakan penelitian dimana peneliti ditetapkan sebagai instrumen kunci.
Metode kualitatif merupakan metode penelitian yang digunakan guna meneliti pada kondisi objek yang alamiah. Penelitian ini bertujuan untuk menggambarkan dan menjelaskan secara rinci permasalahan yang akan diteliti dengan mempelajari semaksimal mungkin mengenai objek penelitian, individu, kelompok maupun mengenai suatu kejadian atau peristiwa. Metode pengumpulan datanya melalui observasi, wawancara dan dokumentasi.
Kata kunci : Bagi Hasil, Mudharabah, Musyarakah
ABSTRACT
This study aims to determine the factors that influence profit sharing, the mechanism for calculating Islamic bank profit sharing, the types of conventional banking interest rates, and the calculation of annuity interest (conventional credit). This research is a qualitative research. According to Sugiono, qualitative research is research where the researcher is designated as the key instrument.
Qualitative method is a research method used to examine the condition of natural objects. This study aims to describe and explain in detail the problems to be studied by studying as much as possible about the object of research, individuals, groups or about an incident or event. Methods of data collection through observation, interviews and documentation.
Keywords : Profit Sharing, Mudharabah, Musyarakah
PENDAHULUAN
Berdasarkan laju pertumbuhan ekonomi dan gerak pembangunan suatu bangsa, lembaga keuangan tumbuh dengan berbagai macam alternative jasa yang ditawarkan. Baik perbankan konvensional maupun perbankan syariah berfungsi sebagai perantara keuangan yang berfungsi sebagai pengumpul dana, penyalur dana dari dan kepada masyarakat dalam bentuk fasilitas pembiayaan. Oerbankan syariah di Indonesia memiliki peranan yang sangat penting dalam menunjang perekonomian Nasional. Peranan tersebut berpegang teguh kepada prinsip syariah sedangkan perbankan konvensional berpegang teguh kepada sistem bunga yang secara syar’I bunga termasuk dalam riba dan hukumnya haram. Bank syariah dengan produk utamanya berupa simpanan dan pembiayaan serta ditunjang dengan jasa lainnya yang operasionalnya menggunakan sistem bagi hasil atau disebut dengan syirkah.
Segala pembiayaan yang dilakukan oleh perbankan syariah terbebas dari sistem riba. Sistem bagi hasil merupakan suatu sistem yang memiliki dua cara pembagian hasil usaha antara penyedia dana dan pengelola dana. (Ramdani, 2018).
Islam memberikan solusi untuk menghindarkan adanya transaksi riba dengan mendirikan Bank Pembiayaan Rakyat Syariah (BPRS) untuk masyarakat yang memerlukan modal usaha dengan menggunakan sistem bagi hasil.
Bagi hasil adalah sistem pengolahan dana dalam perekonomian Islam yaitu pembagian hasil usaha antara pemilik modal dan pengelola. (Vietzal & Arviyab, 2010) Prinsip bagi hasil bisa diterapkan dalam bentu akad mudharabah dan akad musyarakah.
METODE
Penelitian ini merupakan penelitian kualitatif. Menurut Sugiono, penelitian kualitatif merupakan penelitian dimana peneliti ditetapkan sebagai instrumen kunci. Metode kualitatif merupakan metode penelitian yang digunakan guna meneliti pada kondisi objek yang alamiah. Penelitian ini bertujuan untuk menggambarkan dan menjelaskan secara rinci permasalahan yang akan diteliti dengan mempelajari semaksimal mungkin mengenai objek penelitian, individu, kelompok maupun mengenai suatu kejadian atau peristiwa. (Sugiono, 2015) Metode pengumpulan datanya melalui observasi, wawancara dan dokumentasi.
PEMBAHASAN
Faktor Yang Memengaruhi Bagi Hasil
Dalam terminologi, bagi hasil disebut sebagai Profit Sharing. Sedangkan dalam kamus ekonomi disebut sebagai pembagian laba atau untung. Bagi hasil merupakan distribusi beberapa bagian laba pada para pegawai dari suatu perusahaan. Bentuk distribusinya antara lain sebagai berikut : pembagian laba akhir, bonus prestasi dan lain sebagainya.menurut ahli, bagi hasil merupakan sistem yang terdiri dari tata cara pembagian hasil usaha antara shahibul mal dan mudharabah. (Beni, Mariyati, & Choiriyah, 202c).
Faktor yang mempengaruhi bagi hasil antara lain sebagai berikut :
- Investment Rate merupakan persentase dana yang diinvestasikan kembali oleh bank syariah ke dalam pembiayaan maupun penyaluran dana lainnya.
- Kebijakan ini diambil karena adanya ketentuan dari Bank Indonesia, bahwa sejumlah presentase tertentu atas dana yang dihimpun dari masyarakat.
- Total Dana Investasi yang diterima oleh bank syariah akan memengaruhi bagi hasil yang diterima oleh nasabah investor. Total dana yang berasal dari investasi mudharabah dapat dihitung dengan menggunakan saldo minimal bulanan atau saldo harian. Saldo minimal akan digunakan sebagai dasar peritungan bagi hasil.
Jenis Dana. - Setiap jenis dana investasi memiliki karakteristik yang berbeda-beda sehingga akan berpengaruh pada besarnya bagi hasil. Seperti simpanan deposito pengambilannya harus sesuai dengan tanggal jatuh tempo yang telah disepakati pada awal akad. Sedangkan tabungan bebas mengambil dana simpanannya.
- Nisbah merupakan persentase tertentu yang disebutkan dalam akad kerja sama usaha (mudharabah dan musyarakah) yang telah disepakati antara bank dan investor. Karakteristik nisbah akan berbeda-beda dilihat dari beberapa segi, antara lain sebagai berikut : 1) Persentase nisbah antar bank akan berbeda-beda, hal ini tergantung kebijakan masing-masing bank. 2) Persentase nisbah akan berbeda sesuai dengan jenis dana yang dihimpun. Misalnya nisbah antara deposito dengan tabungan akan berbeda. 3) Jangka waktu investasi mudharabah akan berpengaruh pada besarnya persentase nisbah bagi hasil. (Sedarsono, 2012)
Mekanisme Perhitungan Bagi Hasil Bank Syariah
Bagi hasil akan berbeda tergantung pada dasar perhitungan bagi hasil, yaitu bagi hasil yang dihitung dengan menggunakan konsep revenue sharing dan bagi hasil yang menggunakan profit atau loss sharing. Reveneu sharing merupakan bagi hasil yang didasarkan pada total seluruh pendapatan yang diterima sebelum dkurangi dengan biaya-biaya yang sudah dikeluarkan untuk memperoleh pendapatan tersebut. Sedangkan, loss sharing merupakan sistem bagi hasil yang didasarkan kepada laba bersih dari pendapatan yang diterima atas kerjasama usaha, setelah dilakukan pengurangan atas beban biaya selama proses usaha tersebut. Bagi hasil yang menggunakan revenue sharing, dihitung dari pendapatan kotor sebelum dikurangi dengan biaya. Adapun bagi hasil dengan profit atau loss sharing dihitung berdasarkan persentase nisbah dikalikan dengan laba usaha sebelum pajak.
2. Bagi Hasil Dengan Menggunakan Revenue Sharing.
Dasar perhitungan bagi hasil yang menggunakan revenue sharing adalah perhitungan bagi hasil yang didasarkan atas penjualan dan pendapatan kotor atas usaha sebelum dikurangi dengan biaya. Bagi hasil dalam revenue sharing dihitung dengan mengalikan nisbah yang telah disetujui dengan pendapatan bruto. (Islmail, 2011) Nisbah akan disepakati pada awal transaksi. Nisbah bagi hasil merupakan besaran yang akan diterima oleh masing-masing pihak yang bekerjasama.
Contoh Studi kasus sebagai berikut :Deposito Ibu Ani Rp. 10 juta berjangka waktu 6 bulan. Perbandingan nisbah bank dan nasabah adalah 48%∶52%. Total saldo semua deposan adalah Rp. 200 milyar dan bagi hasil yang diberikan adalah Rp. 3 milyar. Bagi hasil yang diperoleh Ibu Ani adalah …
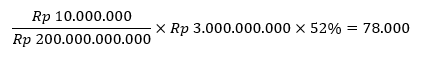
2. Bagi Hasil Dengan Menggunakan Profit/Loss Sharing
Dasar perhitungan bagi hasil dengan menggunakan bagi hasil yang dihitung dari laba/rugi usaha. Kedua pihak bank syariah maupun nasabah akan memperoleh keuntungan atas hasil usaha mudharib dan ikut menanggung kerugian bila usahanya mengalami kerugian.12 Sedangkan contoh kasus bagi hasil menggunakan profit/loss sharing :
Deposito bapak Andri sebesar Rp. 15 juta berjangka 6 bulan. Perbandingan nisbah bank dan nasabah adalah 48%∶52%. Total saldo semua deposan adalah Rp/ 200 milyar dan bagi hasil yang dibagikan adalah Rp. 4 milyar. Bagi hasil yang diperoleh bapak Andri adalah sebagai berikut :
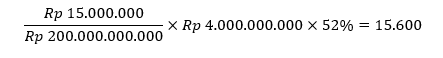
Jenis Suku Bunga Perbankan Konvensional
Dunia perbankan yang menerapkan prinsip konvensional memiliki dua macam bunga perbankan, yaitu antara lain : 1) Bunga simpanan. Bunga simpanan merupakan bunga yang diberikan oleh bank sebagai rangsangan atau balas jasa bagi nasabah yang menyimpan uangnya di bank. 2) Bunga pinjaman. Bunga pinjaman merupakan bunga atau balas jasa yang diberikan oleh nasabah peminjam atau debitur kepada bank.
Perhitungan Bunga Anuitas (Kredit Konvensional)
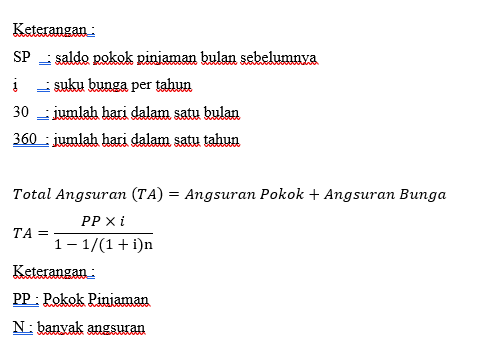
Metode ini mengatur jumlah angsuran pokok ditambah angsuran bunga yang dibayar agar sama setiap bulannya. Dalam perhitungan anuitas ini, porsi bunga pada masa awal sangat besar, sedangkan porsi angsuran pokok sangat kecil. Mendekati masa berakhirnya kredit, keadaan akan menjadi berbalik. Sistem bunga anuitas ini diterapkan guna pinjaman jangka panjang misal KPR atau kredit investasi. Rumus perhitungan bunga sam dengan metode efektis yaitu sebagai berikut :
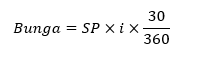
Contoh perhitungannya sebagai berikut :
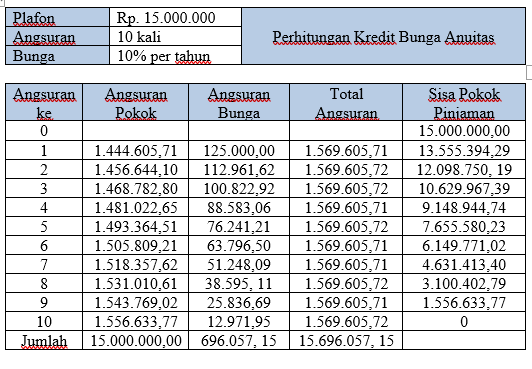
Misal, Bank memberikan kredit dengan jangka waktu 10 bulan sebesar Rp 15.000.000,00 dengan bunga 10% per tahun (Anuitas). Asumsi bahwa suku bunga kredit tidak berubah atau tetap selama jangka waktu kredit. Maka perhitungan angsuran secara rinci adalah sebagai berikut :
PENUTUP
Bagi hasil merupakan distribusi beberapa bagian laba pada para pegawai dari suatu perusahaan. Faktor yang mempengaruhi bagi hasil antara lain : investment rate, total dana investasi, jenis dana dan nisbah. Bagi hasil akan berbeda tergantung pada dasar perhitungan bagi hasil, yaitu bagi hasil yang dihitung dengan menggunakan konsep revenue sharing dan bagi hasil yang menggunakan profit atau loss sharing. Dunia perbankan yang menerapkan prinsip konvensional memiliki dua macam bunga perbankan, yaitu antara lain : bunga simpanna dan bunga pinjaman. Dalam perhitungan anuitas ini, porsi bunga pada masa awal sangat besar, sedangkan porsi angsuran pokok sangat kecil. Mendekati masa berakhirnya kredit, keadaan akan menjadi berbalik. Sistem bunga anuitas ini diterapkan guna pinjaman jangka panjang misal KPR atau kredit investasi.
DAFTAR PUSTAKA
Beni, Mariyati, & Choiriyah. (2021). Analisis Penerapan Sistem Bagi Hasil pada Pembiayaan Mudharabah di PT BPRS Al-Falah Banyuasin Tahun 2021. Jurnal Ilmiah Mahasiswa Perbankan Syariah (JIMPA), 1(2).
Islmail. (2011). Perbankan Syariah. jakarta: Kencana.
Ramdani, D. (2018). Prinsip Bagi Hasil dalam Akad Mudharabah dan Musyarakah pada Bank Syariah. AKTUALITA, 1(2), 540–565. Retrieved from https://doi.org/10.29313/aktualita.v1i2.3988
Sedarsono, H. (2012). Bank dan Lembaga Keuangan Bank. Yogyakarta: Ekonisia.
Sugiono. (2015). Metode Penelitian Kombinasi. jakarta: Alfabeta.
Vietzal, R., & Arviyab, A. (2010). Islamic Banking : Sebuah Teori Konsep dan Aplikasi. jakarta: Bumi Aksara.